O ponto de equilíbrio é quanto a empresa precisa vender no mês para pagar todas as contas, sem lucro e sem prejuízo, e você chega a ele dividindo as despesas fixas do mês pela margem de contribuição. Abaixo desse valor, falta dinheiro. Acima dele, cada venda começa a virar lucro.
Muito dono de pequena empresa sabe quanto vende, mas não sabe quanto precisa vender. Sem esse número, fica difícil decidir se dá para contratar, dar desconto, mudar de ponto ou aceitar um cliente que pede prazo maior. A boa notícia: a conta é simples. O trabalho está em separar os gastos do jeito certo.
O que é ponto de equilíbrio
O Sebrae/PR define o ponto de equilíbrio como o momento em que a receita total da empresa é exatamente igual à soma dos custos e das despesas. É o "zero a zero" do mês: tudo o que entrou pagou tudo o que saiu.
Ele pode ser medido em dinheiro (quanto faturar) ou em quantidade (quantas vendas, quantos serviços, quantas unidades). Neste artigo, o foco é o valor em reais, que é o mais útil no dia a dia.
Antes da conta: separe os gastos em dois grupos
Todo gasto da empresa cai num destes dois grupos:
| Grupo | O que é | Exemplos |
|---|---|---|
| Despesas fixas | O que a empresa paga mesmo que não venda nada no mês | Aluguel, salários, pró-labore, contador, sistemas, internet |
| Custos de cada venda | O que só existe porque houve a venda, em % do preço | Imposto da nota, taxa do cartão ou do boleto, comissão, custo da mercadoria ou do material |
Dica para não errar: pergunte "se eu não vender nada este mês, esse gasto continua?". Se a resposta for sim, é despesa fixa. Se for não, é custo de cada venda.
Alguns gastos ficam no meio do caminho, como a conta de luz de uma oficina que sobe quando há mais serviço. Nesses casos, coloque a parte que sempre existe nas despesas fixas e não perca tempo buscando precisão absoluta. Um número aproximado e honesto já ajuda muito mais do que nenhum número.
A margem de contribuição
A margem de contribuição é o que sobra de cada venda depois de tirar os custos daquela venda. É esse pedaço que paga as despesas fixas.
Margem de contribuição = 100% − custos de cada venda (em %)
Se, de cada R$ 100 vendidos, R$ 40 vão para imposto, taxas, comissão e mercadoria, sobram R$ 60. A margem de contribuição é de 60%.
Repare que margem de contribuição não é lucro. Ela ainda precisa pagar o aluguel, a equipe e o resto da estrutura. Só o que passa disso é lucro. Falamos mais sobre isso no artigo sobre como controlar a margem de cada projeto.
Como calcular o ponto de equilíbrio
Com os dois números em mãos, a fórmula é uma divisão:
Ponto de equilíbrio = despesas fixas do mês ÷ margem de contribuição
Exemplo prático
Vamos usar valores fictícios, os mesmos da nossa calculadora de ponto de equilíbrio:
- Despesas fixas do mês: R$ 20.000.
- Custos de cada venda: 40% do preço.
- Margem de contribuição: 100% − 40% = 60%.
- Ponto de equilíbrio: R$ 20.000 ÷ 0,60 = R$ 33.333,33 por mês.
Para conferir: vendendo R$ 33.333,33, os custos das vendas somam 40% disso, ou R$ 13.333,33. Sobram R$ 20.000, que pagam exatamente as despesas fixas. Resultado do mês: zero.
Em número de vendas
Se o valor médio de cada venda é de R$ 250, basta dividir: R$ 33.333,33 ÷ R$ 250 = 133,3. Como não existe um terço de venda, a empresa precisa de 134 vendas no mês para não ter prejuízo. Para quem presta serviço, troque "vendas" por "serviços" ou "horas faturadas".
Margem de segurança: quanto as vendas podem cair
Saber o ponto de equilíbrio é metade do caminho. A outra metade é comparar com o que a empresa vende hoje. Essa comparação se chama margem de segurança:
Margem de segurança = (quanto vende hoje − ponto de equilíbrio) ÷ quanto vende hoje
No exemplo, se a empresa vende R$ 40.000 por mês:
(R$ 40.000 − R$ 33.333,33) ÷ R$ 40.000 = 16,7%
Ou seja, as vendas podem cair cerca de R$ 6.666 antes de o mês fechar no vermelho. Uma margem de segurança pequena é sinal de alerta: um cliente grande que atrasa ou um mês fraco já bastam para dar prejuízo.
Ponto de equilíbrio contábil, financeiro e econômico
Você pode encontrar três nomes. O material do Sebrae/PR explica a diferença:
- Contábil: o que fizemos acima, com todas as despesas fixas.
- Financeiro: tira da conta os gastos que não saem do caixa, como a depreciação de máquinas e equipamentos. Mostra quanto vender para o dinheiro não faltar.
- Econômico: soma à conta o custo de oportunidade, ou seja, quanto o dinheiro investido no negócio renderia se estivesse aplicado. Mostra quanto vender para o negócio valer a pena.
Para a maioria das pequenas empresas, o contábil já resolve. Use os outros dois quando tiver muito equipamento ou quiser avaliar se o retorno do negócio compensa.
Como baixar o ponto de equilíbrio
Quanto menor o ponto de equilíbrio, mais fácil chegar ao lucro. Existem três caminhos:
- Cortar despesas fixas que não trazem venda. Revise assinaturas, serviços e contratos que ninguém usa. Cada R$ 1.000 a menos em despesa fixa, no exemplo, baixa o ponto de equilíbrio em cerca de R$ 1.667.
- Melhorar a margem de cada venda. Revise o preço, negocie com fornecedores, compare as taxas do cartão e do boleto e reveja a comissão. Passar de 60% para 65% de margem, no exemplo, baixa o ponto de equilíbrio para cerca de R$ 30.769.
- Vender mais do que tem margem maior. Nem todo produto ou serviço contribui igual. Dê destaque aos que deixam mais dinheiro.
Cuidado com o desconto: ele tira dinheiro direto da margem de contribuição e sobe o ponto de equilíbrio. Antes de dar 10% de desconto, refaça a conta. Se o preço em si for o problema, o artigo sobre como calcular o preço de um serviço ajuda.
Erros comuns
- Esquecer o pró-labore. O que os sócios retiram todo mês é despesa fixa. Sem ele, o ponto de equilíbrio fica artificialmente baixo. Veja pró-labore e retirada de lucros.
- Esquecer o imposto e as taxas. Eles são custos de cada venda e mudam muito a margem.
- Calcular uma vez e nunca mais. Aluguel sobe, equipe cresce, taxa muda. Refaça a conta a cada poucos meses ou sempre que algo grande mudar.
- Usar números "de cabeça". Olhe os gastos reais dos últimos meses, separados por categoria.
Como o WizGestor ajuda
A parte mais trabalhosa do ponto de equilíbrio é saber quanto a empresa realmente gasta, e com o quê. No WizGestor:
- Cada conta a pagar e a receber recebe uma categoria. Assim as despesas fixas e os custos de cada venda ficam separados desde o lançamento. Se ainda não tem um plano de categorias, veja como montar um plano de contas simples.
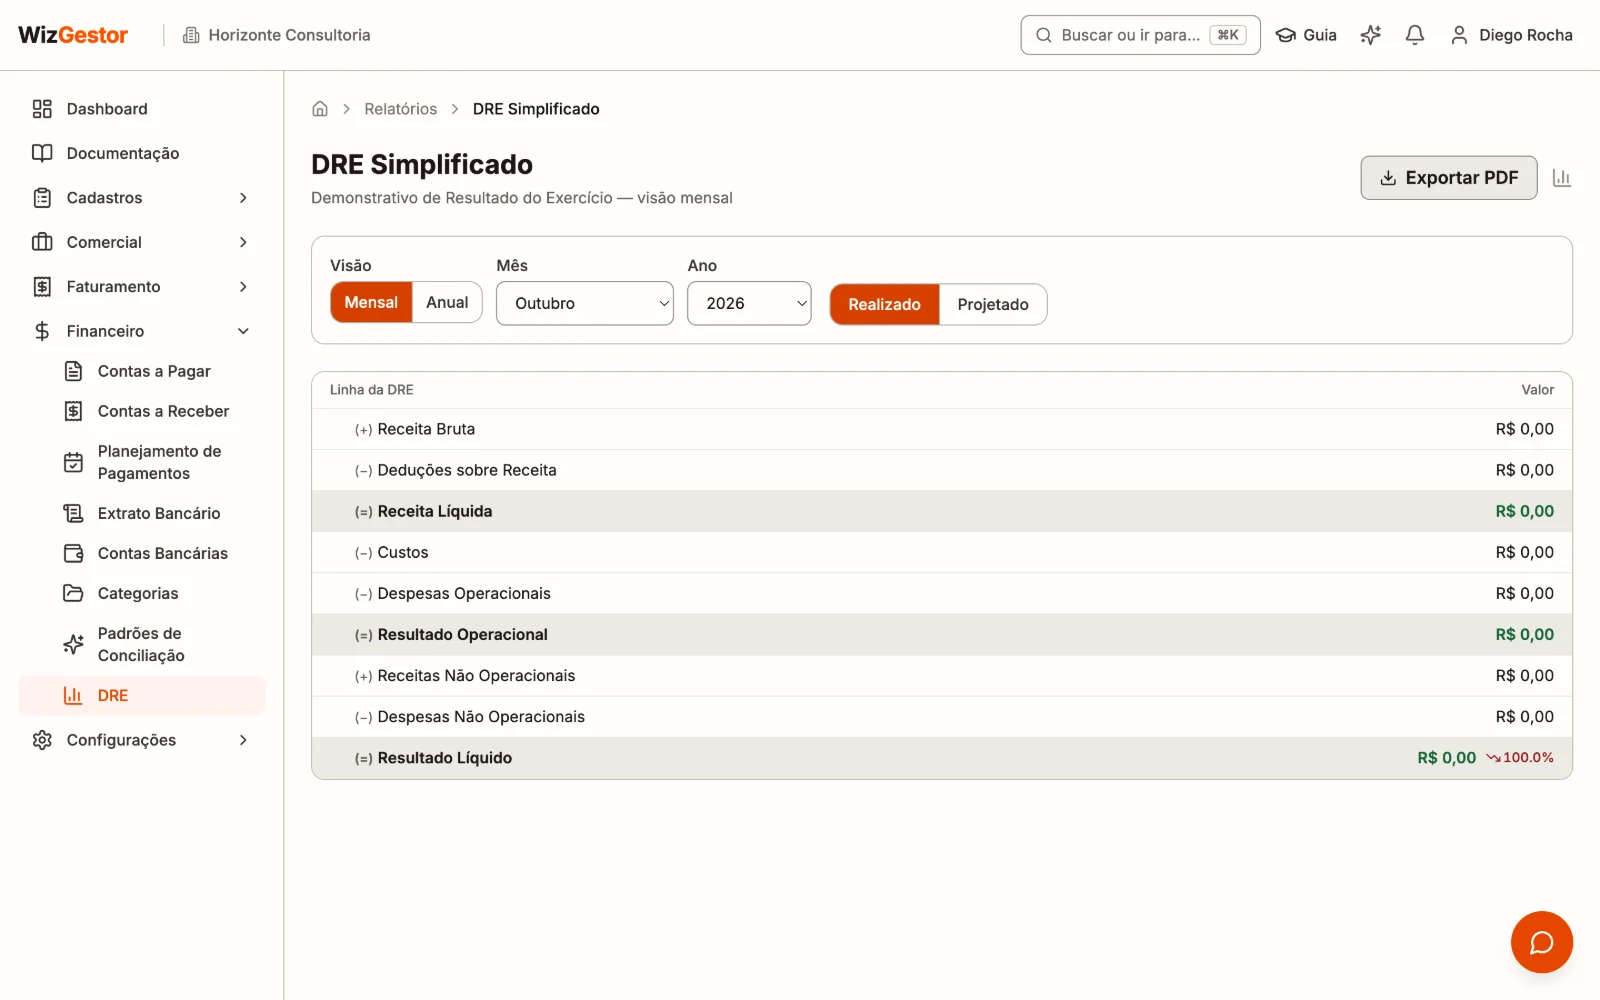
- O DRE mostra mês a mês a receita, os custos e as despesas por categoria, com o resultado do mês. Você pode ver o que já foi pago e recebido ou incluir o que ainda está previsto. Detalhes no artigo de ajuda do DRE.
- O fluxo de caixa mostra se o dinheiro vai fechar nos próximos meses, que é a pergunta que o ponto de equilíbrio ajuda a responder.
Com os números do DRE em mãos, é só levar as despesas fixas e o percentual dos custos para a calculadora de ponto de equilíbrio, que também mostra a margem de segurança.
Perguntas frequentes
O que entra nas despesas fixas?
Tudo o que a empresa paga mesmo sem vender: aluguel, salários, pró-labore, contador, sistemas e internet.
Ponto de equilíbrio serve para prestador de serviço?
Sim. Nos custos de cada venda entram o imposto, as taxas, a comissão e o material usado. A equipe fixa entra nas despesas fixas.
De quanto em quanto tempo devo recalcular?
A cada poucos meses e sempre que algo grande mudar: aluguel novo, contratação, mudança de preço ou de imposto.
Margem de contribuição é a mesma coisa que lucro?
Não. A margem de contribuição é o que sobra de cada venda para pagar as despesas fixas. Lucro é o que sobra depois de pagar também essas despesas.
Fontes
Consultadas em 29/10/2026.
- Sebrae/PR, Comunidade Sebrae: Ponto de equilíbrio: entenda mais (definição e tipos de ponto de equilíbrio)
- Sebrae/PR: Planilha: Ponto de equilíbrio
- Sebrae/PR, Comunidade Sebrae: A importância de entendermos a margem de cada serviço que prestamos (margem de contribuição)