A retenção de ISS acontece quando a lei põe o cliente (o tomador do serviço) como responsável pelo imposto: ele desconta o ISS do valor da nota, paga a você o restante e recolhe o imposto direto à prefeitura. Os casos estão na Lei Complementar nº 116/2003, que vale para o país todo, e nas leis de cada município, que podem acrescentar outros. Para quem presta serviço, o efeito é simples: entra menos dinheiro na conta, mas aquele ISS já está pago.
Abaixo, quando a retenção acontece, como fica para o Simples Nacional e o MEI, um exemplo com números e o que conferir antes de emitir a nota. Informações consultadas em 29 de outubro de 2026.
O que é a retenção de ISS
Na regra comum, quem presta o serviço emite a nota, recebe o valor cheio e recolhe o ISS. Na retenção, o papel de recolher passa para quem contrata. O art. 6º da Lei Complementar nº 116/2003 permite que os municípios, por lei, atribuam essa responsabilidade a um terceiro ligado ao serviço, normalmente o tomador ou um intermediário.
Dois pontos dessa regra importam no dia a dia:
- O responsável paga mesmo que esqueça de reter. Pela lei, ele deve o imposto, a multa e os juros "independentemente de ter sido efetuada sua retenção na fonte". Por isso as empresas que contratam serviço costumam ser rigorosas com o desconto.
- O ISS retido continua sendo o seu imposto. Ele só muda de mão na hora de ir para a prefeitura. Na sua nota, ele aparece destacado como retido.
Quando o cliente é obrigado a reter
A lei nacional já define alguns responsáveis. Pelo § 2º do art. 6º da LC 116/2003, retêm o ISS:
| Quem contrata | Em quais serviços |
|---|---|
| Tomador ou intermediário de serviço vindo do exterior | Serviço proveniente do exterior ou cuja prestação começou fora do país |
| Pessoa jurídica, mesmo imune ou isenta | Subitens 3.05, 7.02, 7.04, 7.05, 7.09, 7.10, 7.12, 7.16, 7.17, 7.19, 11.02, 17.05 e 17.10 da lista de serviços |
Esses subitens cobrem, entre outros, cessão de espaço para eventos (3.05), construção civil e reformas (7.02 e 7.05), demolição (7.04), coleta e limpeza urbana (7.09 e 7.10), vigilância e segurança (11.02), fornecimento de mão de obra (17.05) e planejamento de eventos (17.10). Confira sempre o texto do subitem do seu serviço: a descrição oficial é mais precisa que o resumo.
Cada município pode acrescentar casos
A lista nacional é o mínimo. Cada prefeitura pode, por lei própria, exigir retenção em outros serviços. São Paulo é um bom exemplo: a Lei municipal nº 13.701/2003 manda reter em serviços como limpeza, informática e transporte quando prestados no município, e também quando o prestador emite nota em outra cidade e não está inscrito no Cadastro de Prestadores de Outros Municípios (CPOM).
Por isso, a pergunta "esse serviço tem retenção?" só tem resposta completa olhando a lei do município onde o ISS é devido. Quem melhor responde é o seu contador, ou a própria prefeitura.
Retenção de ISS no Simples Nacional
Empresa do Simples também pode ter o ISS retido, mas com regras próprias, no § 4º do art. 21 da Lei Complementar nº 123/2006:
- A retenção só vale nos casos do art. 3º da LC 116/2003, que trata do local onde o imposto é devido.
- A alíquota vai escrita na nota. É a alíquota efetiva de ISS da empresa no Simples no mês anterior ao do serviço, não a alíquota cheia do município.
- No mês em que a empresa começou a funcionar, o cliente retém 2%. Se a alíquota apurada depois for diferente, a empresa acerta a diferença no mês seguinte, em guia da prefeitura.
- Se a nota não informar a alíquota, o cliente retém 5%.
- O valor retido e recolhido é definitivo. Na apuração do Simples, aquela receita não paga ISS de novo.
O item 5 é o que mais gera erro. Se você esquece de informar ao contador que o ISS da nota foi retido, o imposto pode ser pago duas vezes: uma pelo cliente e outra dentro do DAS.
E o MEI?
Pelo mesmo § 4º, a empresa que paga o ISS em valor fixo mensal não sofre retenção. É o caso do MEI, que recolhe o ISS no DAS. A Prefeitura de São Paulo, por exemplo, lista o MEI entre os casos em que a retenção não se aplica. Se um cliente insistir em descontar o ISS da sua nota de MEI, mostre essa regra e, se precisar, peça ajuda ao contador.
Um exemplo com números
Imagine uma empresa de limpeza do Lucro Presumido que presta serviço a uma empresa num município que exige retenção, com ISS de 5% (valores fictícios):
| Item | Valor |
|---|---|
| Valor do serviço na nota | R$ 10.000,00 |
| ISS retido pelo cliente (5%) | R$ 500,00 |
| Valor que você recebe | R$ 9.500,00 |
Se a mesma empresa fosse do Simples, com alíquota efetiva de ISS de 3% no mês anterior (número só de exemplo), a nota informaria 3%, o cliente reteria R$ 300,00 e pagaria R$ 9.700,00.
Repare que o valor da nota não muda. O que muda é o valor líquido, aquele que de fato entra no caixa. Se o cliente também retiver impostos federais (como INSS, IR, PIS, COFINS e CSLL, cada um com regras próprias), o líquido fica ainda menor.
Passo a passo para não errar
- Antes de fechar o preço, pergunte ao cliente se ele retém ISS no seu serviço. Isso muda o valor que vai entrar no caixa.
- Confira o código do serviço na lista nacional e a lei do município onde o ISS é devido. Na dúvida, fale com o contador.
- Se for do Simples, tenha a alíquota efetiva do mês anterior em mãos. Sem ela, a retenção cai para 5%.
- Marque na nota que o ISS é retido e confira o valor líquido antes de emitir.
- Lance a conta a receber pelo valor líquido, não pelo valor da nota. Assim a sua previsão de caixa não fica furada.
- Guarde o comprovante do recolhimento que o cliente fizer, ou peça a ele, e avise o contador no fechamento do mês.
Se o cliente reteve e não recolheu, o problema é dele perante a prefeitura. Mas, se a sua nota não mostrar a retenção, você é que vai ter trabalho para provar que o imposto não era seu.
Como o WizGestor ajuda
Na emissão de NFS-e do WizGestor, a retenção fica na própria nota, e o que vale para o seu regime aparece sozinho:
- Na seção de impostos, a chave ISS retido pelo cliente marca a retenção. Quando o município prevê retenção para o serviço, aparece uma sugestão com o atalho Marcar retido pelo cliente. Com intermediário na nota, você escolhe quem retém.
- Para empresa do Simples, a Alíquota do ISS no Simples fica em Configurações NF. Ela só vai na nota quando o ISS é retido, como pede a lei.
- O MEI não vê os campos de retenção, porque o ISS dele está no DAS.
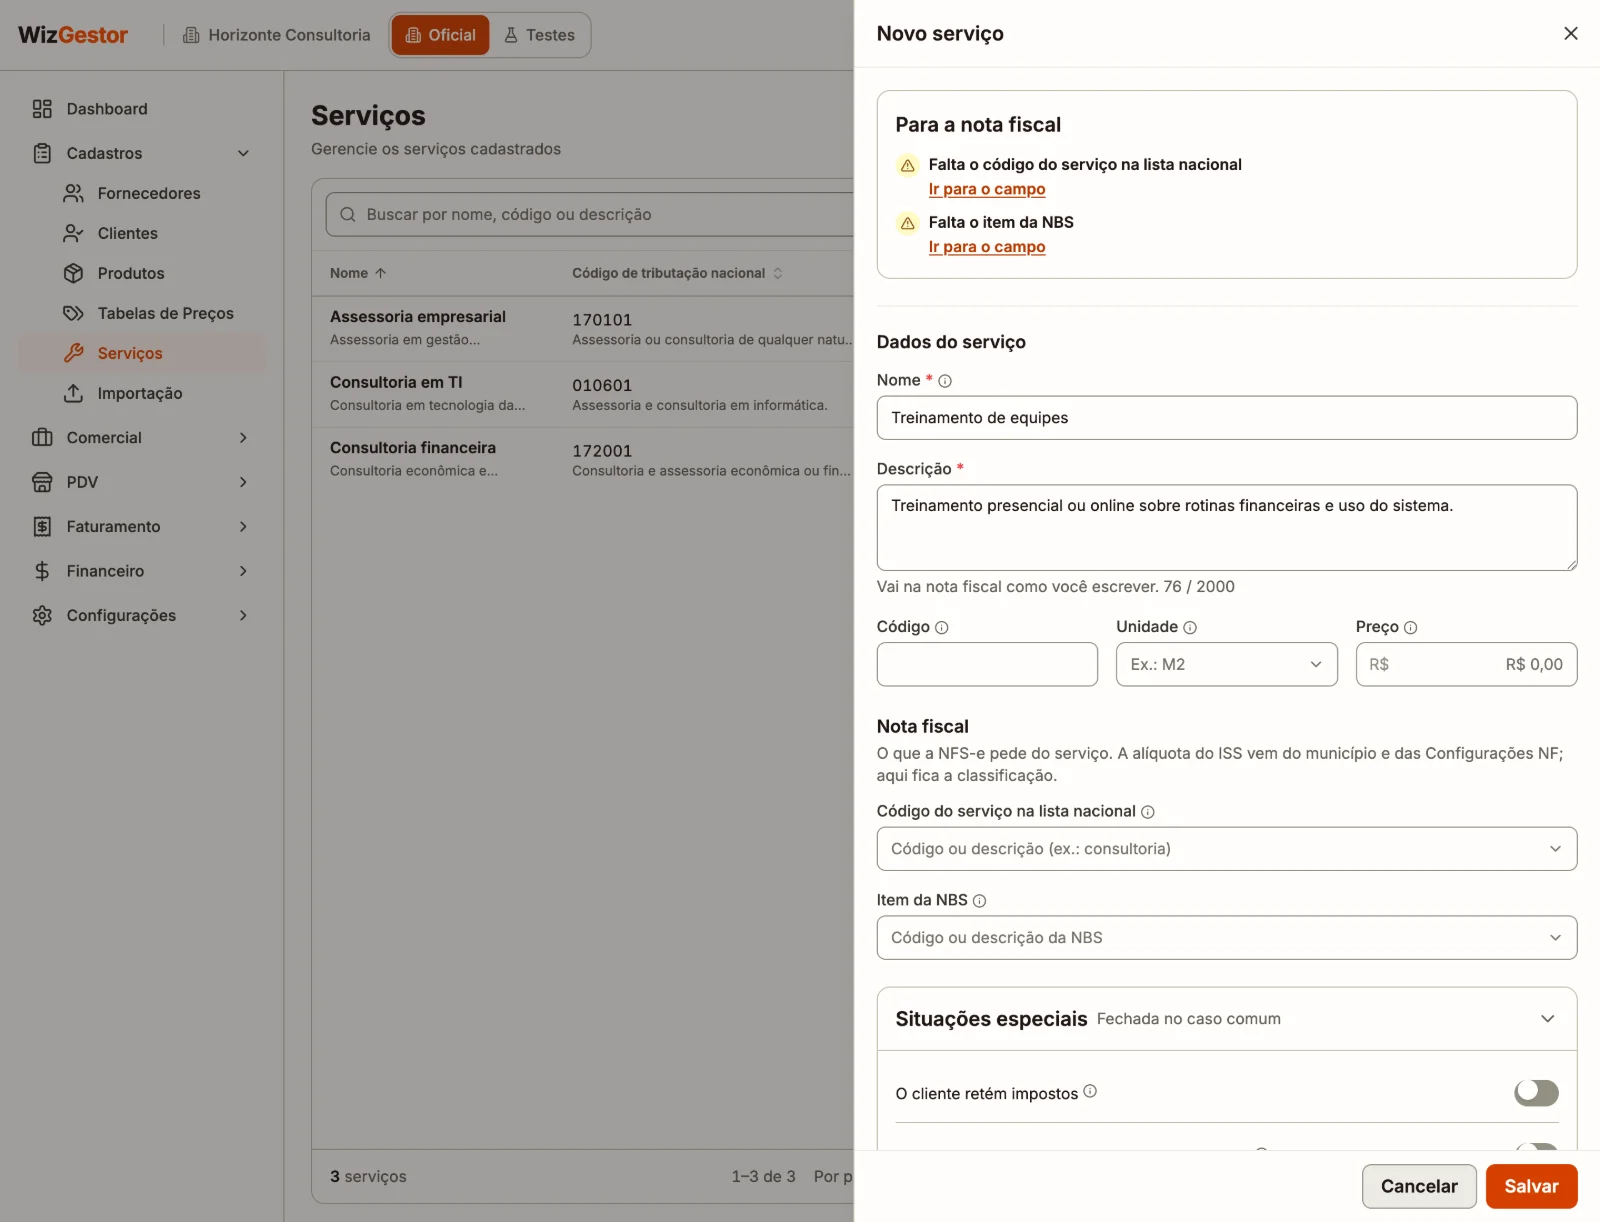
- No cadastro do serviço, a situação especial O cliente retém impostos guarda a retenção, e as próximas notas desse serviço já vêm preenchidas.
- Os Totais mostram o ISS retido pelo cliente e o A receber do cliente. As parcelas e as contas a receber já nascem pelo valor líquido.
- O Resumo da lista de notas separa o que foi Retido pelo Cliente do que foi Pago pelo Emissor, imposto por imposto. Isso ajuda no fechamento com o contador.
Os detalhes estão na Central de Ajuda, em NFS-e e Serviços. Para quem presta serviço, veja também o sistema para prestadores de serviço, como calcular o preço de um serviço e o que entregar no fechamento do mês com o contador.
Perguntas frequentes
Quem é obrigado a reter o ISS?
O responsável definido em lei. A LC 116/2003 já obriga a pessoa jurídica que contrata certos serviços (como construção civil, limpeza, vigilância e fornecimento de mão de obra) e quem contrata serviço do exterior. Cada município pode acrescentar outros casos.
O ISS retido sai do valor da nota?
Não. A nota mantém o valor cheio do serviço, com o ISS retido destacado. O cliente paga a você o valor líquido e recolhe o ISS à prefeitura.
Empresa do Simples Nacional sofre retenção de ISS?
Sim, nos casos previstos em lei. A nota informa a alíquota efetiva de ISS do mês anterior. Sem essa informação, a retenção é de 5%. O valor retido não é cobrado de novo no DAS.
O MEI tem ISS retido?
Não. O MEI paga o ISS em valor fixo mensal no DAS, e a LC 123/2006 afasta a retenção nesse caso.